
Como funciona o serviço funerário e o que considerar na contratação
Alecxandro Moretti, sócio-administrador da Funerária Iguaçu, explica os fatores que influenciam os custos, os documentos exigidos e as condições de cobertura do plano familiar
A contratação de serviços funerários envolve decisões práticas em um momento delicado para as famílias. Os custos variam conforme as necessidades de cada atendimento, enquanto planos de assistência têm regras específicas de cobertura, carência e renovação. Para esclarecer essas questões, Alecxandro Moretti, sócio-administrador da Funerária Iguaçu, explica como funciona a prestação dos serviços, quais documentos são exigidos e o que é importante saber antes de contratar um plano.
O que determina o custo de um funeral?
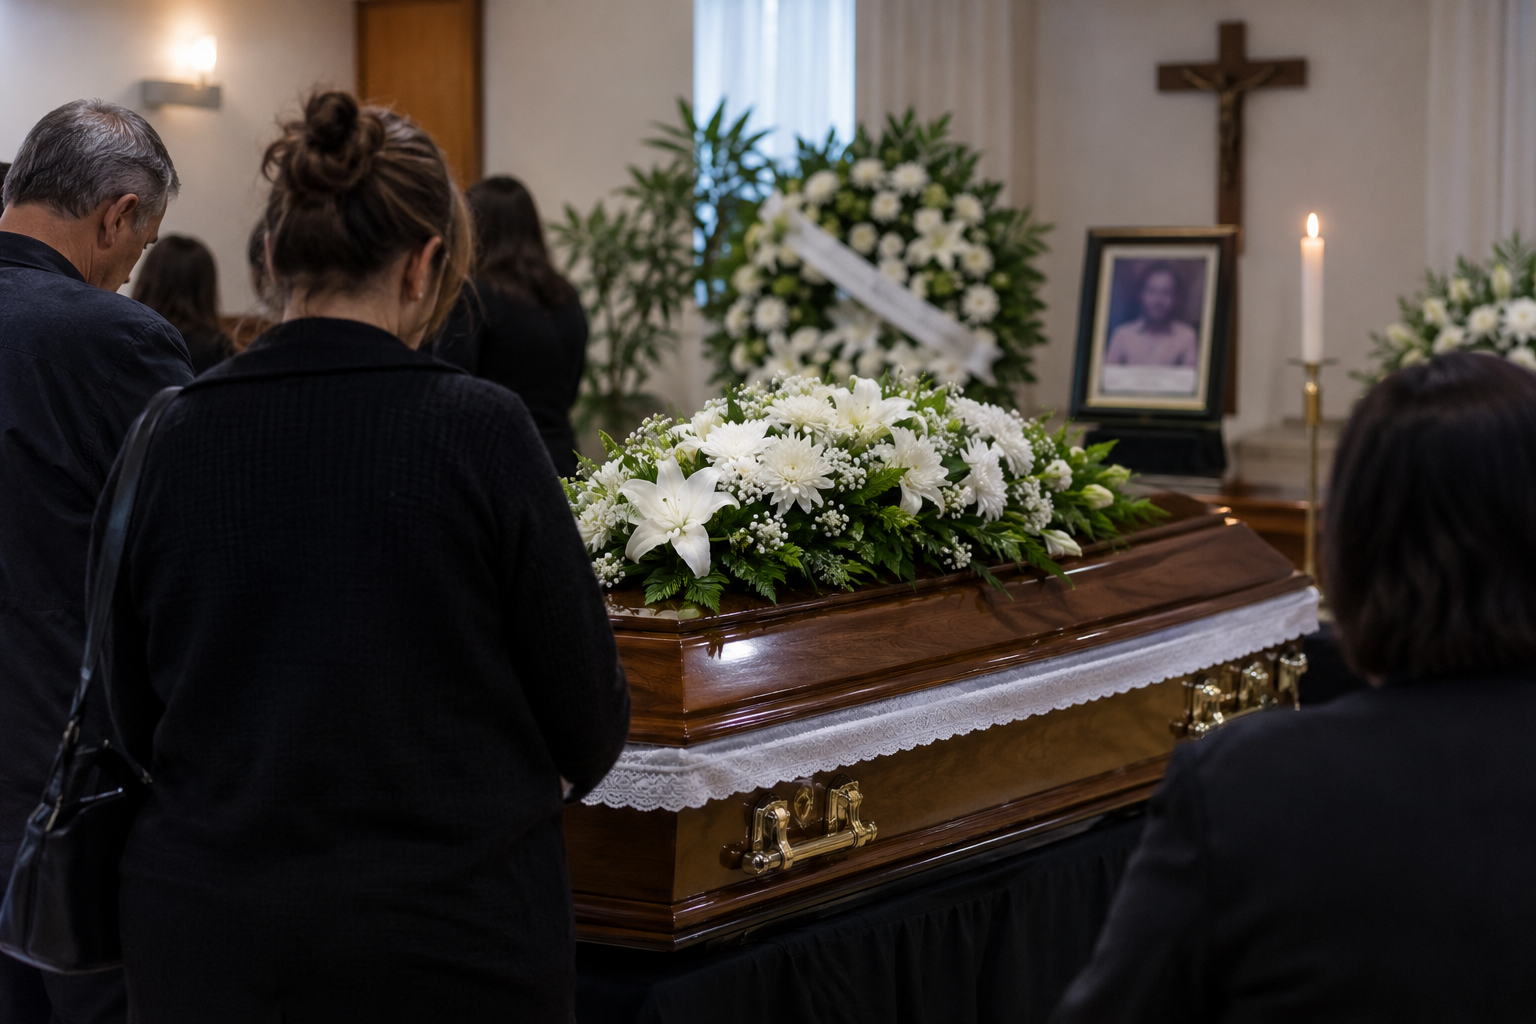
O valor de um serviço funerário depende de características do atendimento, das condições do corpo, da logística e das escolhas da família para a cerimônia. Moretti explica por que não é possível estabelecer um preço único.
“Cada atendimento é único e totalmente personalizado. O orçamento final depende de uma série de variáveis técnicas, logísticas e de escolha da família.
Os principais fatores que influenciam no preço são:
Fatores biológicos: O peso e a altura da pessoa determinam o tamanho e o reforço estrutural da urna. Além disso, a causa da morte e as condições do corpo definem o tipo de preparação necessária, como a tanatopraxia.
Logística e tempo: A distância dos translados e o tempo de duração do velório alteram os custos.
Personalização e homenagens: O padrão das ornamentações florais e a inclusão de serviços de cerimonial de luto, como músicos ao vivo, chuva de pétalas ou cenários temáticos, são opcionais que oferecem conforto emocional, mas modificam o valor final.
Assim, o papel da funerária é orientar a família diante de todas essas variáveis para formatar uma despedida digna e adequada ao orçamento planejado.”
Quais taxas são cobradas à parte?
Além dos serviços contratados com a funerária, as famílias podem ter despesas com os espaços utilizados para o velório e o sepultamento. Segundo Moretti, esses valores são tratados diretamente com os responsáveis pelos locais.
“Quanto às taxas, não disponho de informações, uma vez que este serviço não é ofertado pela funerária. Os acertos são realizados diretamente com os responsáveis por cada cemitério ou pelos locais onde ocorrerão os velórios”, afirma.
Em nossa pesquisa identificamos que no Brasil, o custo de um enterro simples varia em média de R$ 2.500 a R$ 6.000, dependendo da cidade, do cemitério e dos serviços contratados.
Documentação e registro: O atestado de óbito e as autorizações em cartório variam entre R$ 300 e R$ 600.
Taxas do cemitério e sepultamento: O valor para abrir e fechar a sepultura ou alugar/adquirir o jazigo varia de R$ 400 a R$ 20.000 (ou mais, se for cemitério particular).
Quais documentos são necessários para o sepultamento e a cremação?
A documentação exigida varia conforme o procedimento e as circunstâncias da morte. Moretti detalha os requisitos informados pela Funerária Iguaçu para o sepultamento e a cremação.
“Para o processo de sepultamento, é necessária apenas a apresentação de uma cópia da certidão de óbito.
No que tange à cremação, caso o falecido tenha formalizado sua intenção em vida, basta a assinatura de dois médicos na declaração de óbito e a indicação do endereço do crematório. Na ausência desse documento, exige-se uma declaração de duas testemunhas com firma reconhecida em cartório.
Em casos de morte violenta, a cremação só será autorizada mediante ordem judicial”, explica.
O que está incluído no Plano Familiar?
O plano familiar oferece cobertura para serviços funerários essenciais, conforme as condições estabelecidas no contrato. Moretti apresenta os serviços incluídos, os critérios para a participação de dependentes e os valores informados pela empresa.
“O Plano Familiar da Funerária Iguaçu oferece cobertura completa para os serviços essenciais, garantindo que sua família não tenha despesas com urna padrão, higienização, velório, trâmites burocráticos e translado rodoviário, dentro das cidades cobertas.
O plano protege o cônjuge, pais, sogros, até 70 anos, e filhos, até 21 anos, desde que o titular tenha menos de 65 anos. A taxa de adesão é de R$ 100,00, a mensalidade tem reajuste anual e o contrato vale por cinco anos, com renovação automática.
Dependentes fora da idade padrão têm acréscimo de R$ 20,00 e há uma carência de 180 dias para o serviço funeral, exceto para os convênios médicos e de exames já inclusos”, conta.
Despesas extras?
Embora o plano cubra os serviços essenciais previstos no contrato, algumas situações não estão incluídas ou podem exigir procedimentos adicionais. O sócio-administrador lista as exceções à cobertura.
“A cobertura só não será total, gerando custos extras em casa, nas seguintes exceções:
Exclusões do plano: Serviços de cremação e aquisição de jazigo, não inclusos no contrato.
Urna de tamanho especial: Caso o falecido exceda o peso ou altura padrão da tabela.
Invólucro sanitário: Proteção extra exigida por lei para doenças infectocontagiosas ou translados específicos.
Morte violenta (corpo necropsiado): Casos que passam pelo IML e exigem preparação complexa da funerária.”
O que significa o prazo de cinco anos do contrato?
Uma dúvida comum na contratação de planos funerários é se o pagamento das mensalidades durante cinco anos quita definitivamente o serviço. Moretti esclarece que o prazo corresponde à validade do contrato, e não ao período necessário para pagar pelo benefício.
“É muito comum que as famílias fiquem confusas com o prazo de cinco anos, achando que o plano funciona como um consórcio ou financiamento, onde você paga as parcelas e, no final, o produto é seu e você não paga mais nada. No mercado de assistência, a lógica é diferente.
O plano funeral funciona exatamente como um seguro de carro ou um plano de saúde. Você paga a mensalidade para ter o serviço disponível e garantido caso precise dele.
O prazo de cinco anos é a validade do documento do contrato, e não o prazo de quitação do serviço.
Significa que, durante esses cinco anos, a funerária garante todas as cláusulas e preços combinados, sofrendo apenas o reajuste anual.
Ao final dos cinco anos, o contrato se renova automaticamente para que a família continue protegida. Se o cliente parar de pagar após os cinco anos, o plano é cancelado e ele perde a cobertura”, Conclui.